Le coût de la vie à Paris affiche une majoration systématique de 29 % par rapport à la moyenne nationale, imposant une pression financière inédite sur les foyers. Pour maintenir un équilibre standard en 2026, une cellule familiale doit arbitrer entre des loyers centraux dépassant les 3 000 euros et des charges alimentaires accrues de 25 % en zone intra-muros.
L’absence de planification rigoureuse expose rapidement les parents à une érosion de leur reste à vivre. Nous analysons ici les composantes du budget mensuel famille 4 personnes paris 2026 afin de sécuriser votre trajectoire économique et d’optimiser vos postes de dépenses prioritaires.
- Budget mensuel famille 4 personnes paris 2026 : la réalité des chiffres
- Arbitrage du logement : disparités entre arrondissements et banlieue
- Alimentation et consommation : tactiques pour contrer l’inflation locale
- Éducation et mobilité : les variables d’ajustement pour vos enfants
- Charges fixes et santé : sécuriser votre socle financier incompressible
- Optimisation du train de vie : préserver la qualité sans le gaspillage
Budget mensuel famille 4 personnes paris 2026 : la réalité des chiffres
En 2026, une famille de quatre personnes à Paris nécessite un budget mensuel moyen de 5 500 euros. Ce montant couvre un loyer de 2 800 euros et 900 euros d’alimentation, marquant une dépendance forte au revenu net disponible.
- Budget total : 3 500 € – 5 000 €
- Logement : +70 % vs province
- Coût de vie Paris : +29 %
L’arbitrage financier entre les revenus perçus et les charges incompressibles détermine la viabilité de votre projet de vie dans la capitale.
Évaluation du revenu net face au coût de la vie réel
Le salaire net moyen francilien, environ 3 330 euros, peine à couvrir les besoins structurels d’un foyer de quatre individus. Cette disparité impose une gestion rigoureuse des ressources.
Le reste à vivre s’amenuise après le règlement des factures primaires. Pour comparer ces échelles, analysez le budget pour vivre seul à Paris : quel budget prévoir ? et ajustez vos prévisions.
Le seuil de confort exige des revenus bien supérieurs aux moyennes régionales. Ces exigences financières garantissent une installation sans compromis sur la sécurité matérielle du foyer.
Décomposition analytique des postes de dépenses prioritaires
La structure budgétaire repose sur une hiérarchisation stricte. Le poids du logement phagocyte systématiquement la majorité de vos flux financiers entrants dans la capitale.
Les besoins fondamentaux subissent la pression des fluctuations économiques. Voici la répartition type :
- Loyer (50%)
- Alimentation (20%)
- Transports et Loisirs (15%)
- Éducation et Santé (15%)
L’inflation locale spécifique à Paris accentue la dérive des prix. Anticiper ces hausses devient une nécessité stratégique pour maintenir votre pouvoir d’achat en 2026.
Arbitrage du logement : disparités entre arrondissements et banlieue
Le logement constitue le premier poste de dépense, mais son coût varie drastiquement selon votre adresse précise.
Impact géographique sur le loyer d’un appartement familial
Vivre au centre coûte 3014 € mensuels. La banlieue réduit cette charge à 1982 €. Consultez le prix du m2 à Paris pour arbitrer.
L’encadrement des loyers limite la spéculation. Des plafonds stricts protègent les locataires. Vous pouvez engager des recours en cas de dépassement manifeste.
Visez 80 m² minimum pour quatre. Un appartement familial spacieux garantit votre confort. La surface moyenne reste stable malgré la tension locative.
Comparaison financière entre logement meublé et vide
La location nue assure une rentabilité supérieure. Le meublé offre plus de souplesse immédiate. Pourtant, les baux longs stabilisent vos charges mensuelles fixes.
La performance énergétique influence vos factures. Un mauvais DPE entraîne un gel du loyer. Voici une synthèse comparative pour votre décision stratégique.
| Type de bail | Loyer moyen (T4) | Charges estimées | Durée idéale |
|---|---|---|---|
| Vide | 2640 € | 250 € | 3 ans + |
| Meublé | 3500 € | 350 € | 1 an |
| Bail mobilité | 3800 € | Inclus | 1 à 10 mois |
Le bail vide demeure l’option la plus cohérente. Il sécurise votre budget familial.
Anticipation des frais d’agence et du dépôt de garantie
Signer un bail exige des liquidités immédiates. Le dépôt de garantie représente un mois de loyer hors charges. Ces frais sont réglementés et incompressibles.
Des dispositifs facilitent l’accès au parc privé. Pour s’installer à Paris en famille, anticipez vos garanties. Cela rassure les propriétaires bailleurs exigeants.
Constituez une réserve solide avant vos recherches. Une gestion prudente évite toute rupture de trésorerie lors de votre emménagement dans la capitale.
Prévoir trois mois de loyer d’avance est la règle d’or pour absorber les frais d’agence et le premier mois de caution sans fragiliser votre budget courant.
Alimentation et consommation : tactiques pour contrer l’inflation locale
Une fois le toit sécurisé, la gestion du panier de courses devient le levier principal pour préserver votre pouvoir d’achat.
Stratégies de planification pour réduire le panier alimentaire
L’adoption de la planification des repas s’impose comme une nécessité structurelle. Cette méthode limite les achats impulsifs. Elle garantit une maîtrise des flux de consommation domestiques.
Privilégiez les protéines végétales et les produits de saison. Cette approche, couplée à un logement abordable à Paris, assainit vos finances. L’efficience remplace alors le gaspillage financier.
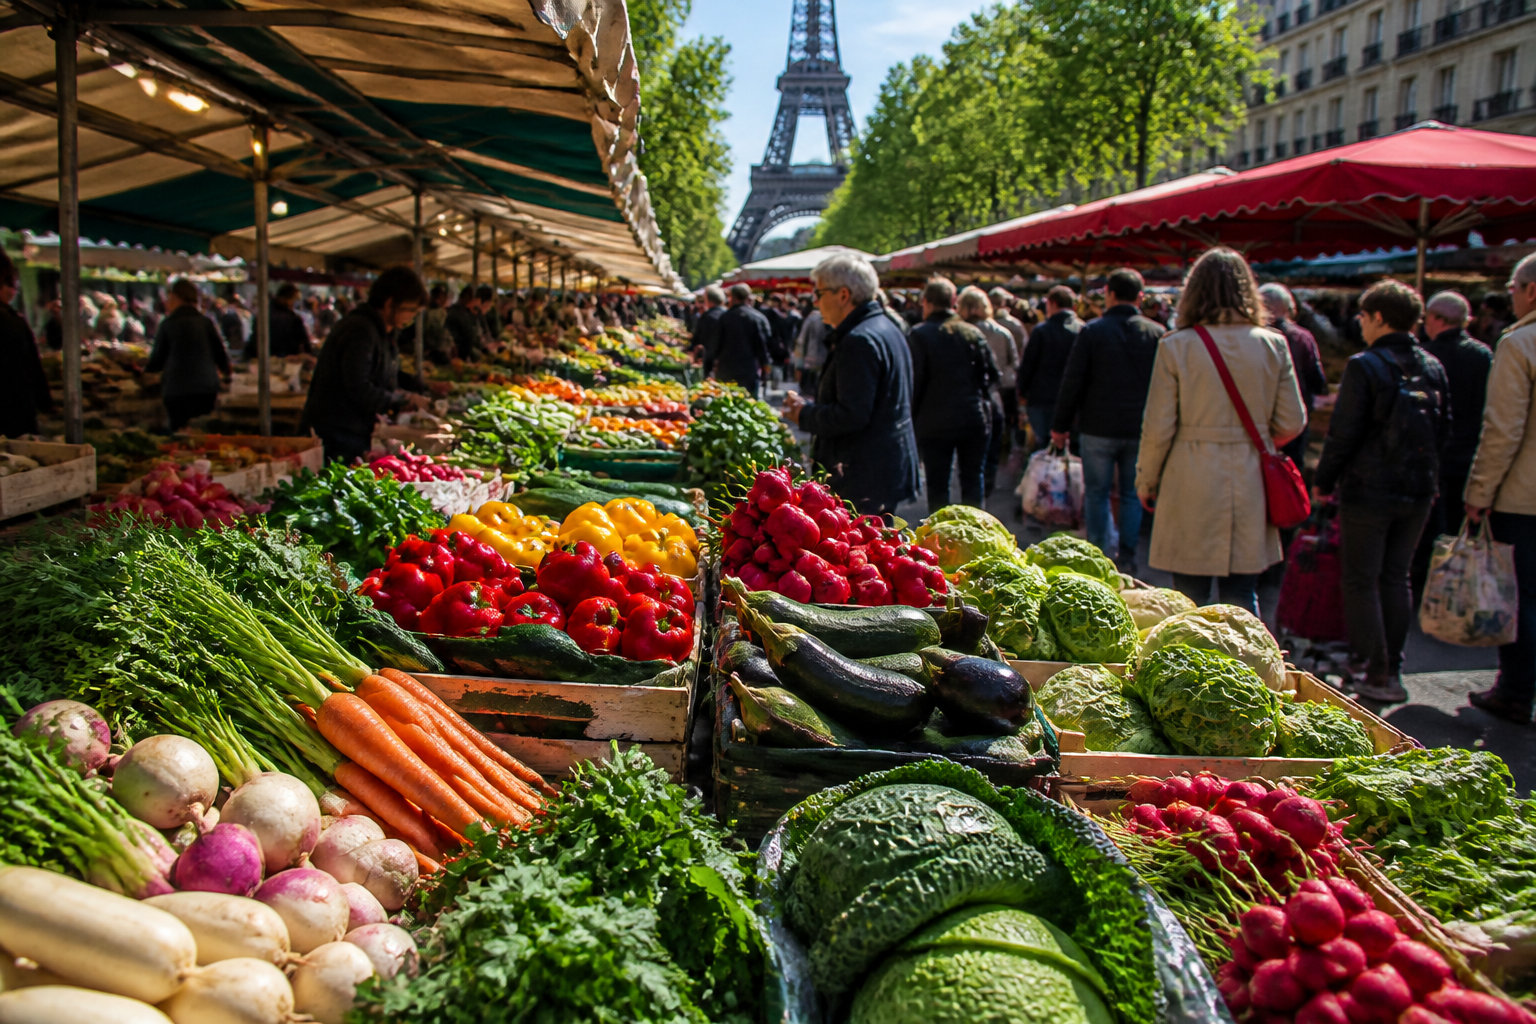
Quel budget prévoir pour une famille de 4 à Paris en 2026 ? L’analyse projette une enveloppe mensuelle entre 800 et 1000 euros. Ce montant reflète le coût réel d’un équilibre qualitatif.
Une réduction à 450-500€ est atteignable via le batch cooking et les applications anti-gaspi.
Exploitation des circuits courts et des rayons anti-gaspi
La fréquentation des marchés abordables, comme Barbès ou Aligre, demeure une priorité. Vous y sélectionnerez des produits frais compétitifs. La proximité directe réduit les marges intermédiaires.
L’usage d’applications de sauvetage alimentaire capte des opportunités à haute valeur ajoutée. Ces outils transforment les invendus en ressources :
- Too Good To Go
- Phenix
- Rayons dates courtes
- Groupements d’achats
L’analyse des enseignes révèle des disparités majeures. Les supérettes de quartier affichent des surprimes. À l’inverse, les hypermarchés permettent des économies d’échelle indispensables pour stabiliser votre budget familial.
Éducation et mobilité : les variables d’ajustement pour vos enfants
Au-delà des besoins vitaux, l’organisation quotidienne des enfants et vos déplacements impactent lourdement la balance mensuelle.
Rentabilité du pass Navigo face à l’usage d’un véhicule
Posséder un véhicule personnel à Paris s’avère financièrement illogique. Les coûts du stationnement résidentiel, fixés à 45 € par an, s’ajoutent aux redevances journalières obligatoires.
Vous privilégierez l’abonnement Imagine R pour vos enfants. Cette option optimise le budget étudiant à Paris. Le réseau reste dense et performant. La mobilité devient alors un poste maîtrisé.
Abonnement Navigo : 91 €/mois. Budget familial transport : 200 € à 400 €. Notez un surcoût de 40 % par rapport à la province.
Le gain réel provient des mobilités douces. L’usage du vélo électrique ou la marche garantit une économie substantielle. Votre flexibilité urbaine en sortira grandie.
Budgétisation de la garde d’enfants et du périscolaire
Les tarifs de cantine et des études surveillées reposent sur le quotient familial. Ce système assure une progressivité équitable des coûts. Vos revenus déterminent votre tranche tarifaire.
Les activités extra-scolaires exigent une planification rigoureuse. L’anticipation des frais artistiques ou sportifs évite les ruptures de trésorerie imprévues.
Le coût des loisirs sportifs et artistiques peut grimper jusqu’à 600 euros par an et par enfant, un montant à lisser impérativement sur douze mois.
Sollicitez systématiquement les aides pour vos modes de garde. La CAF et le crédit d’impôt de 1 750 € par enfant allègent la charge. Ces leviers fiscaux sont indispensables.
Charges fixes et santé : sécuriser votre socle financier incompressible
Pour éviter les mauvaises surprises en fin de mois, certains frais fixes doivent être anticipés avec précision.
Analyse des factures énergétiques sous l’angle du DPE
En 2026, la volatilité caractérise votre facture d’électricité. La fin du dispositif ARENH expose désormais vos budgets aux fluctuations brutales des marchés de gros européens.
Les charges de copropriété atteignent 43,34 €/m², incluant un chauffage urbain en transition. Consultez ces conseils en habitat et rénovation pour auditer vos contrats de maintenance thermique.
La sobriété énergétique devient un levier de gestion impératif. Vous devez optimiser vos consommations pour compenser l’augmentation structurelle des tarifs de distribution prévus cette année.
Provisionner les frais de santé et les assurances obligatoires
Une protection sociale familiale robuste exige un arbitrage financier rigoureux. En 2026, prévoyez environ 185 € mensuels pour une couverture intermédiaire performante destinée à quatre personnes.
À Paris, les dépassements d’honoraires sont quatre fois supérieurs à la moyenne nationale. Vous devez impérativement budgétiser un reste à charge significatif pour vos consultations chez les spécialistes.
L’assurance habitation et la responsabilité civile constituent des charges fixes inévitables. Comptez approximativement 180 € annuels pour sécuriser votre patrimoine mobilier contre les risques locatifs classiques.
Optimisation du train de vie : préserver la qualité sans le gaspillage
Vivre à Paris ne signifie pas renoncer à tout plaisir, à condition d’appliquer une gestion rigoureuse et astucieuse.
Application de la méthode 50/30/20 à l’économie parisienne
Cette structure alloue 50% aux besoins (loyer, alimentation), 30% aux envies discrétionnaires et 20% à l’épargne ou au remboursement des dettes.
Adapter la méthode 50/30/20 exige une flexibilité réelle face à l’immobilier. Le loyer parisien excède souvent le plafond théorique. Vous devez donc ajuster vos curseurs pour maintenir l’équilibre financier global.
Hiérarchiser vos loisirs devient impératif pour protéger votre reste à vivre. Privilégiez des sorties qualitatives plutôt que quantitatives. Un excellent cadre de vie en 2026 repose sur cet arbitrage entre plaisirs et obligations.
L’automatisation des virements dès la perception des revenus garantit votre sécurité financière. Cette discipline prévient les ponctions impulsives dans votre capital. C’est le pilier d’une stratégie patrimoniale familiale pérenne.
Accès aux offres culturelles et sportives gratuites de la ville
La capitale déploie une offre de culture pour tous particulièrement dense. Les collections permanentes des musées municipaux restent accessibles sans débourser le moindre euro. Profitez de ces opportunités institutionnelles majeures.
L’exploitation des infrastructures publiques permet de réduire drastiquement vos dépenses récréatives. La ville regorge d’espaces optimisés pour les familles. Voici les options à privilégier :
- Bibliothèques municipales pour les emprunts documentaires.
- Ludothèques pour le divertissement des plus jeunes.
- Parcs départementaux offrant des activités de pleine nature.
- Musées gratuits le 1er dimanche du mois.
Utiliser ces ressources gratuites limite naturellement l’achat de biens culturels physiques. Vous optimisez ainsi votre budget sans sacrifier l’éveil intellectuel de vos enfants. C’est une stratégie d’efficience budgétaire pure.
Maîtriser votre budget mensuel famille 4 personnes paris 2026 exige une allocation stratégique de 3 500 € à 5 000 €, en privilégiant l’arbitrage géographique et la planification alimentaire rigoureuse. Anticipez dès maintenant la sécurisation de votre logement et l’optimisation des charges fixes pour garantir votre sérénité financière. Votre excellence opérationnelle quotidienne forge votre prospérité durable dans la capitale.
FAQ
Quel est le budget alimentaire prévisionnel pour une cellule familiale de quatre personnes à Paris en 2026 ?
En 2026, une famille de quatre individus résidant dans la capitale doit anticiper un budget alimentaire moyen oscillant entre 780 € et 812,50 € par mois. Cette estimation intègre une majoration structurelle de 20 % à 25 % par rapport aux tarifs pratiqués en province, portant le coût d’un panier de produits courants à environ 119 € par semaine.
Ce poste de dépense demeure toutefois hautement variable selon le profil de consommation. L’adoption d’un régime exclusivement biologique peut engendrer un surcoût de 30 % à 40 %, tandis qu’une gestion optimisée, s’appuyant sur la planification des repas et les protéines végétales, permet de comprimer cette enveloppe vers un seuil de 450 € à 500 € mensuels.
Comment s’articule la répartition des dépenses de consommation courante pour un foyer parisien ?
La structure budgétaire d’une famille de quatre personnes à Paris est dominée par le poste viande, poisson et charcuterie, qui mobilise environ 25 % des ressources allouées à l’alimentation. Les fruits et légumes suivent avec 15 %, tandis que les produits laitiers et les féculents représentent respectivement 12 % et 10 % du budget global.
Il est impératif d’identifier les leviers de compression financière : les plats préparés et les snacks, bien que représentant 13 % des dépenses, constituent des variables d’ajustement prioritaires. Une stratégie de transformation des produits bruts à domicile permet de sécuriser le pouvoir d’achat sans altérer l’équilibre nutritionnel du foyer.
Quelles sont les disparités de coût de la vie entre Paris et les autres métropoles françaises ?
Paris se distingue par un coût de la vie globalement supérieur de 29 % à la moyenne nationale. Cette divergence est particulièrement exacerbée dans le secteur du logement, où les charges liées à l’habitat sont 70 % plus onéreuses qu’ailleurs en France. À titre d’exemple, un appartement familial en centre-ville exige un loyer moyen de 3 014 €, contre 1 982 € en périphérie.
La mobilité suit une tendance analogue, avec des tarifs de transport environ 40 % plus élevés qu’en province. Bien que le salaire net moyen en Île-de-France soit supérieur, la pression exercée par les loyers et les services de proximité impose une gestion rigoureuse des flux financiers pour maintenir un reste à vivre satisfaisant.
Quel arbitrage budgétaire est recommandé pour une famille disposant d’un SMIC à Paris ?
Pour un foyer dont les revenus sont indexés sur le SMIC, le budget alimentaire doit impérativement être contenu entre 400 € et 450 € mensuels. Dans un contexte où le logement absorbe une part prépondérante du revenu net disponible, cette discipline budgétaire repose sur l’exploitation systématique des circuits courts, des marchés abordables comme celui d’Aligre, et des dispositifs anti-gaspillage.
L’application de la méthode 50/30/20, bien que complexe à Paris, reste la référence pour stabiliser le socle financier. Il est conseillé de privilégier les mobilités douces et de solliciter les aides périscolaires basées sur le quotient familial afin de préserver une capacité d’épargne de précaution face à l’inflation locale.
Comment optimiser les dépenses liées à l’éducation et aux activités périscolaires ?
Le budget dédié à l’éducation et aux loisirs pour deux enfants âgés de 6 à 14 ans doit être provisionné à hauteur de 80 € à 90 € par mois pour les frais strictement scolaires. Toutefois, l’intégration des activités extra-scolaires peut porter cette dépense à 600 € par an et par enfant, rendant nécessaire un lissage annuel des coûts pour éviter toute rupture de trésorerie.
Pour maximiser l’efficience de ce poste, les familles doivent privilégier les ressources gratuites offertes par la municipalité, telles que les ludothèques et les bibliothèques. L’utilisation des abonnements Imagine R et le recours aux dispositifs de la CAF pour les modes de garde constituent des leviers indispensables pour réduire l’impact financier de la vie parisienne sur le budget familial.

